



BDO 2026 – kto musi się zarejestrować? Kompletny poradnik dla przedsiębiorcy
Czas czytania: około 16 minut
Ostatnia aktualizacja: 24.09.2026
BDO nie dotyczy wyłącznie firm zajmujących się odpadami. Obowiązek rejestracji może mieć również sklep internetowy, importer, producent, restauracja, hurtownia czy firma wysyłająca własne produkty w opakowaniach.
Jednocześnie nie każda firma, w której powstają kartony, folia, toner czy inne odpady, musi automatycznie rejestrować się w BDO.
Najważniejsze jest ustalenie, z jakiego powodu firma może podlegać BDO i jakie dokładnie obowiązki z tego wynikają.
BDO to Baza danych o produktach i opakowaniach oraz o gospodarce odpadami. Firma może podlegać systemowi z powodu wytwarzania odpadów, gospodarowania odpadami albo wprowadzania na rynek produktów, opakowań lub produktów w opakowaniach. Sam fakt prowadzenia działalności gospodarczej nie oznacza obowiązku wpisu.
Z tego artykułu dowiesz się
- co to jest BDO i do czego służy,
- kto musi mieć numer BDO,
- kto może być zwolniony z rejestracji,
- czy sklep internetowy musi mieć BDO,
- czy kartony wysyłkowe liczą się do BDO,
- co oznacza limit 1 Mg opakowań,
- czym różni się ewidencja opakowań od ewidencji odpadów,
- czym są KEO i KPO,
- ile kosztuje BDO,
- kiedy numer BDO trzeba umieszczać na dokumentach,
- do kiedy składa się sprawozdania,
- jakie kary grożą za brak wymaganej rejestracji.
Co to jest BDO?
BDO to Baza danych o produktach i opakowaniach oraz o gospodarce odpadami.
Jest to państwowy system utworzony na podstawie ustawy o odpadach, którego elementem jest m.in. Rejestr-BDO.
System służy do gromadzenia informacji dotyczących m.in.:
- wytwarzanych odpadów,
- przekazywania i transportu odpadów,
- zbierania i przetwarzania odpadów,
- wprowadzanych produktów i opakowań,
- produktów wprowadzanych w opakowaniach,
- realizacji obowiązków środowiskowych przedsiębiorców,
- rocznej sprawozdawczości.
Pięć różnych obowiązków BDO – nie należy ich mylić
To najważniejsze wyjaśnienie całego poradnika.
Stwierdzenie:
„firma podlega BDO”
nie mówi jeszcze, co dokładnie przedsiębiorca musi robić.
| Obowiązek | Co oznacza? |
|---|---|
| Wpis do Rejestru-BDO | Firma musi być zarejestrowana w odpowiednim zakresie działalności. |
| Opłata rejestrowa / roczna | Dotyczy tylko określonych grup przedsiębiorców – nie wszystkich wpisanych do BDO. |
| Ewidencja | Może dotyczyć odpadów albo np. masy opakowań – są to różne rodzaje ewidencji. |
| Sprawozdawczość | Zakres sprawozdania zależy od rodzaju działalności firmy. |
| Numer BDO na dokumentach | Obowiązek dotyczy określonych podmiotów i dokumentów związanych z działalnością objętą wpisem. |
Trzy główne drogi do BDO
| Dlaczego firma może podlegać BDO? | Przykłady |
|---|---|
| 1. Wytwarza odpady wymagające ewidencji | produkcja, warsztat, budownictwo, odpady niebezpieczne |
| 2. Wprowadza produkty lub opakowania na rynek | e-commerce, importer, producent, własna marka, pakowanie produktów |
| 3. Gospodaruje odpadami | transport, zbieranie, odzysk, recykling, przetwarzanie |
Firma może podlegać BDO jednocześnie z dwóch lub nawet trzech powodów.
Czy każda firma produkująca odpady musi mieć BDO?
Nie.
Każda firma wytwarza pewne odpady, ale nie wszystkie odpady powodują obowiązek prowadzenia ewidencji i wpisu do BDO.
Odpady podobne do domowych
W wielu biurach czy niewielkich punktach usługowych powstają przede wszystkim odpady podobne pod względem charakteru i składu do odpadów z gospodarstw domowych.
Jeżeli firma wytwarza wyłącznie odpady komunalne i nie istnieje inna podstawa do wpisu, może nie być objęta Rejestrem-BDO jako wytwórca odpadów.
Może to dotyczyć np. określonych:
- biur,
- kancelarii,
- biur rachunkowych,
- firm doradczych,
- niewielkich punktów usługowych.
Firma może nie potrzebować wpisu jako wytwórca odpadów, ale jednocześnie sprzedawać przez Internet własne produkty w opakowaniach i podlegać BDO z zupełnie innego tytułu.
Limity odpadów zwalniające z ewidencji
Dla części odpadów innych niż niebezpieczne przepisy określają limity roczne, poniżej których nie ma obowiązku prowadzenia ewidencji odpadów.
Przykładowe limity obowiązujące od 1 stycznia 2025 r.
| Rodzaj odpadu | Kod | Limit roczny |
|---|---|---|
| Opakowania z papieru i tektury | 15 01 01 | 0,5 Mg |
| Opakowania z tworzyw sztucznych | 15 01 02 | 0,5 Mg |
| Opakowania z drewna | 15 01 03 | 1 Mg |
| Opakowania z metali | 15 01 04 | 1 Mg |
| Opakowania wielomateriałowe | 15 01 05 | 0,5 Mg |
| Opakowania ze szkła | 15 01 07 | 0,5 Mg |
| Odpadowy toner drukarski inny niż niebezpieczny | 08 03 18 | 0,2 Mg |
1 Mg = 1 tona. 0,5 Mg = 500 kg.
To tylko wybrane przykłady. Oceniając obowiązek firmy, trzeba sprawdzić właściwy kod odpadu i aktualne limity wynikające z rozporządzenia.
Odpady niebezpieczne – ważna zasada od 2025 roku
Od 1 stycznia 2025 r. ilościowe zwolnienia z ewidencji nie obejmują odpadów niebezpiecznych.
Oznacza to, że dla odpadów niebezpiecznych obowiązek ewidencyjny trzeba analizować niezależnie od niewielkiej ilości odpadu.
Przykładowo dotyczyć może to:
- niektórych olejów odpadowych,
- opakowań zanieczyszczonych substancjami niebezpiecznymi,
- niektórych baterii,
- części urządzeń zawierających niebezpieczne elementy.
W katalogu odpadów odpady niebezpieczne oznaczane są gwiazdką „*”.
BDO a sklep internetowy – dlaczego e-commerce często podlega rejestracji?
Sklep internetowy jest jednym z najlepszych przykładów pokazujących, dlaczego BDO nie można analizować wyłącznie przez pryzmat śmieci powstających w magazynie.
Sklep dodaje własne opakowanie wysyłkowe
Jeżeli przedsiębiorca umieszcza sprzedawany produkt w nowym opakowaniu i w takim opakowaniu wprowadza produkt do obrotu, może stać się wprowadzającym produkty w opakowaniach.
Dotyczy to również dodatkowych opakowań wykorzystywanych w handlu internetowym.
W praktyce mogą mieć znaczenie m.in.:
- kartony wysyłkowe,
- koperty wysyłkowe,
- opakowania jednostkowe,
- opakowania zbiorcze,
- opakowania transportowe.
Dlatego sklep korzystający np. z pudełek kartonowych powinien wiedzieć, jaka masa opakowań trafia wraz z jego produktami na rynek.
Sklep importuje zapakowany produkt
Jeżeli przedsiębiorca sprowadza produkt z zagranicy i jako pierwszy wprowadza go na polski rynek, może przejąć obowiązki związane z opakowaniem tego produktu.
Dotyczy to nie tylko importu spoza UE, ale również określonych przypadków nabycia towaru z innych państw Unii Europejskiej.
Sklep kupuje zapakowany produkt od polskiej hurtowni
Jeżeli opakowanie produktu zostało już wprowadzone na polski rynek przez wcześniejszy podmiot, sam zakup towaru nie powoduje ponownego „wprowadzenia” tego samego opakowania.
Jeżeli sklep dodaje jednak własne opakowanie wysyłkowe, to dodatkowe opakowanie trzeba analizować oddzielnie.
Sam zakup kartonów, kopert czy folii nie powoduje obowiązku wpisu. Kluczowe jest to, jak przedsiębiorca później wykorzystuje opakowanie i czy wraz z produktem wprowadza je do obrotu.
Ewidencja opakowań a ewidencja odpadów – to nie jest to samo
To rozróżnienie jest szczególnie ważne w e-commerce.
Ewidencja odpadów
Dotyczy odpadów powstających w przedsiębiorstwie i – jeżeli firma jest objęta takim obowiązkiem – prowadzona jest w BDO m.in. przy wykorzystaniu KEO i KPO.
Ewidencja masy opakowań
Wprowadzający produkty w opakowaniach ma natomiast obowiązek prowadzić ewidencję masy opakowań, w których wprowadził produkty do obrotu w danym roku.
Może być ona prowadzona w postaci papierowej albo elektronicznej.
Na jej podstawie przedsiębiorca ustala dane potrzebne następnie m.in. do rocznego sprawozdania.
Informacje z tej ewidencji należy przechowywać przez 5 lat, licząc od końca roku kalendarzowego, którego dotyczą.
Jak prowadzić ewidencję opakowań w sklepie internetowym?
Praktycznie najlepiej przygotować kartotekę wszystkich stale używanych opakowań.
| Opakowanie | Materiał | Masa 1 szt. | Liczba użytych sztuk | Masa roczna |
|---|---|---|---|---|
| Karton A | papier/tektura | np. 0,15 kg | np. 2 000 | 300 kg |
Dzięki temu zamiast odtwarzać dane przed 15 marca przedsiębiorca przez cały rok gromadzi je automatycznie.
Mit: poniżej 1 tony opakowań BDO mnie nie dotyczy
To jeden z najbardziej rozpowszechnionych mitów dotyczących BDO.
Limit 1 Mg, czyli 1 tony opakowań w roku, nie oznacza ogólnego zwolnienia z BDO.
Przedsiębiorca wprowadzający w danym roku produkty w opakowaniach o łącznej masie nieprzekraczającej 1 Mg może skorzystać z określonego zwolnienia obejmującego m.in. wybrane obowiązki dotyczące recyklingu, opłaty produktowej oraz publicznych kampanii edukacyjnych.
Zwolnienie stanowi jednak pomoc de minimis.
Co trzeba zrobić, aby skorzystać ze zwolnienia?
Przedsiębiorca musi spełniać warunki pomocy de minimis oraz przekazać za pośrednictwem BDO wymagane dokumenty i informacje do 15 marca każdego roku.
Limit 1 Mg nie likwiduje natomiast automatycznie:
- obowiązku wpisu do Rejestru-BDO,
- obowiązku prowadzenia ewidencji masy opakowań,
- obowiązku złożenia właściwego sprawozdania.
Kto może nie podlegać wpisowi do BDO?
W zależności od sytuacji wpisowi mogą nie podlegać m.in.:
- wytwórcy wyłącznie odpadów komunalnych, jeżeli nie występuje inny tytuł do wpisu,
- wytwórcy tylko takich odpadów i w takich ilościach, które są zwolnione z ewidencji,
- transportujący wyłącznie odpady wytworzone przez siebie – w zakresie samego transportu,
- rolnicy gospodarujący na powierzchni poniżej 75 ha, jeżeli nie istnieje inna podstawa wpisu,
- podmioty prowadzące określoną nieprofesjonalną działalność polegającą na zbieraniu wybranych odpadów.
Każdorazowo trzeba jednak sprawdzić, czy przedsiębiorca nie podlega BDO z innego tytułu.
Transport własnych odpadów
Firma transportująca odpady, które sama wytworzyła, nie musi uzyskiwać osobnego wpisu wyłącznie jako profesjonalny transportujący odpady.
Inaczej wygląda sytuacja przedsiębiorcy zawodowo przewożącego odpady należące do innych podmiotów.
Taki transport wymaga odpowiedniego wpisu do Rejestru-BDO.
Jak zarejestrować firmę w BDO?
Wniosek rejestrowy składa się elektronicznie przez system BDO.
- Zaloguj się do systemu przy użyciu Login.gov.pl.
- Przejdź do modułu wniosków.
- Utwórz wniosek rejestracyjny.
- Wskaż zakres działalności podlegającej wpisowi.
- Dodaj wymagane załączniki.
- Jeżeli dotyczy – dołącz dowód uiszczenia opłaty rejestrowej.
- Wyślij wniosek do właściwego marszałka województwa.
Wpis wymagany na wniosek należy uzyskać przed rozpoczęciem działalności wymagającej rejestracji.
Jeżeli wniosek nie zawiera braków formalnych, marszałek powinien dokonać wpisu nie później niż w ciągu 30 dni od jego otrzymania.
Ile kosztuje BDO w 2026 roku?
Nie każdy podmiot z numerem BDO płaci opłatę rejestrową i roczną.
Od 1 stycznia 2025 r. stawki wynoszą:
| Przedsiębiorca | Opłata |
|---|---|
| Mikroprzedsiębiorca | 200 zł |
| Pozostali przedsiębiorcy | 800 zł |
Opłatą objęte są określone ustawowo grupy, m.in.:
- wprowadzający produkty w opakowaniach,
- producenci, importerzy i wewnątrzwspólnotowi nabywcy opakowań,
- wprowadzający sprzęt elektryczny i elektroniczny,
- wprowadzający baterie i akumulatory,
- wprowadzający pojazdy,
- wprowadzający opony i oleje smarowe,
- wprowadzający określone produkty jednorazowego użytku z tworzyw sztucznych,
- wprowadzający narzędzia połowowe zawierające tworzywa sztuczne.
Opłaty rocznej nie płaci się w roku, w którym przedsiębiorca zapłacił opłatę rejestrową.
W kolejnych latach opłatę roczną uiszcza się do końca lutego za dany rok.
Numer BDO na fakturach i dokumentach
Sam fakt nadania numeru BDO nie oznacza jeszcze, że przedsiębiorca musi umieszczać go na każdym dokumencie firmy.
Obowiązek dotyczy określonych podmiotów i dokumentów związanych z działalnością objętą rejestrem.
Numer może być wymagany m.in. na:
- fakturach VAT,
- paragonach,
- umowach kupna-sprzedaży,
- dokumentach dotyczących odpadów,
- sprawozdaniach.
Nie ma potrzeby umieszczania numeru na dokumentach niezwiązanych z działalnością objętą wpisem, np. dokumentach kadrowych czy typowo administracyjnych.
Przedsiębiorca wpisany wyłącznie jako wytwórca odpadów nie ma automatycznie obowiązku dodawania numeru BDO do każdej faktury sprzedażowej.
KEO – Karta Ewidencji Odpadów
KEO służy do bieżącej ewidencji konkretnego rodzaju odpadu.
W praktyce karta odnosi się do:
- konkretnego kodu odpadu,
- konkretnego miejsca prowadzenia działalności,
- konkretnego okresu ewidencyjnego.
Nie należy mylić KEO z ewidencją masy opakowań prowadzoną przez przedsiębiorcę wprowadzającego produkty w opakowaniach.
KPO – Karta Przekazania Odpadów
KPO dokumentuje przekazanie odpadów kolejnemu posiadaczowi.
Jeżeli dla danego przekazania KPO jest wymagana, sporządza ją posiadacz przekazujący odpady przed rozpoczęciem transportu.
Nie należy zakładać, że obowiązek zawsze wykona firma odbierająca odpady.
Czy każdy wpisany do BDO musi składać roczne sprawozdanie?
Nie.
Obowiązek wpisu i obowiązek sprawozdawczy wynikają z odrębnych przepisów.
Najczęściej spotykane rodzaje sprawozdań to:
| Sprawozdanie | Przykładowo dla kogo? | Termin |
|---|---|---|
| O produktach, opakowaniach i gospodarowaniu odpadami z nich powstającymi | m.in. wprowadzający produkty w opakowaniach | do 15 marca |
| O wytwarzanych odpadach i gospodarowaniu odpadami | wytwórcy zobowiązani do ewidencji i podmioty gospodarujące odpadami | do 15 marca |
Sprawozdanie składa się za poprzedni rok kalendarzowy.
Dane za 2026 r. należy więc – zgodnie z obecnymi przepisami – złożyć do 15 marca 2027 r.
Czy trzeba składać zerowe sprawozdanie odpadowe?
Jeżeli podmiot w poprzednim roku faktycznie nie wytwarzał odpadów i nie gospodarował odpadami objętymi tym sprawozdaniem, nie ma obowiązku składania zerowego sprawozdania o wytwarzanych odpadach i gospodarowaniu odpadami.
Nie należy jednak automatycznie przenosić tej zasady na wszystkie inne rodzaje sprawozdań w BDO.
Do którego marszałka trafia sprawozdanie?
Zależy to od rodzaju obowiązku.
| Sprawozdanie | Właściwy marszałek |
|---|---|
| Produkty i opakowania | zasadniczo według siedziby lub miejsca zamieszkania przedsiębiorcy |
| Wytwarzane / gospodarowane odpady | według miejsca prowadzenia działalności |
Firma posiadająca miejsca działalności w kilku województwach powinna zwrócić szczególną uwagę na prawidłowe przypisanie danych.
Najważniejsze terminy BDO
| Kiedy? | Co trzeba zrobić? |
|---|---|
| Przed rozpoczęciem działalności | uzyskać wymagany wpis do BDO |
| Na bieżąco | prowadzić właściwą ewidencję |
| Przed transportem odpadu | sporządzić KPO, jeżeli jest wymagana |
| Do 30 dni od zmiany | zaktualizować wpis |
| Do końca lutego | wnieść opłatę roczną, jeżeli firma jej podlega |
| Do 15 marca | złożyć najważniejsze sprawozdania za poprzedni rok; także dokumenty de minimis przy zwolnieniu opakowaniowym do 1 Mg |
Zmiana adresu lub działalności – aktualizacja BDO
Jeżeli zmieniają się dane firmy albo zakres działalności objętej BDO, wpis należy zaktualizować.
Przykładem może być:
- zmiana adresu,
- nowe miejsce prowadzenia działalności,
- rozpoczęcie wprowadzania produktów w opakowaniach,
- nowy rodzaj wytwarzanych odpadów,
- rozszerzenie działalności o nowy obszar objęty rejestrem.
Wniosek aktualizacyjny składa się zasadniczo w ciągu 30 dni od zmiany.
BDO a SUP
Część obowiązków wynikających z przepisów SUP jest realizowana również za pośrednictwem BDO.
Może to dotyczyć zarówno wprowadzających określone jednorazowe produkty z tworzyw sztucznych, jak i przedsiębiorców prowadzących handel lub gastronomię objętą obowiązkami SUP.
Dlatego przedsiębiorca pobierający np. opłatę SUP za kubki lub pojemniki powinien sprawdzić również, czy posiada właściwy zakres wpisu w Rejestrze-BDO.
BDO a PPWR
PPWR nie zlikwidowało BDO.
Od 12 sierpnia 2026 r. stosowane jest unijne rozporządzenie PPWR dotyczące opakowań i odpadów opakowaniowych, ale BDO nadal funkcjonuje jako polski system rejestrowy, ewidencyjny i sprawozdawczy.
Jednocześnie polskie regulacje dotyczące rynku opakowań i rozszerzonej odpowiedzialności producenta nadal podlegają zmianom legislacyjnym.
Dlatego przy planowaniu obowiązków na kolejne lata przedsiębiorcy powinni rozdzielać:
- aktualne obowiązki BDO,
- bezpośrednio stosowane wymagania PPWR,
- projektowane przyszłe rozwiązania krajowe.
Jakie kary grożą za brak BDO?
| Naruszenie | Możliwa kara |
|---|---|
| prowadzenie działalności bez wymaganego wpisu | 1 000 – 1 000 000 zł |
| brak numeru BDO na dokumentach, gdy istnieje taki obowiązek | 1 000 – 1 000 000 zł |
| profesjonalny transport odpadów bez wymaganego wpisu | 2 000 – 10 000 zł |
Ustawa przewiduje również sankcje za m.in. brak wymaganej ewidencji albo prowadzenie jej nieterminowo lub niezgodnie ze stanem faktycznym.
Wysokie górne granice sankcji nie oznaczają, że każda drobna pomyłka skutkuje milionową karą. Pokazują jednak, że obowiązków BDO nie należy traktować jako czysto technicznej formalności.
BDO – mity i fakty
| Mit | Fakt |
|---|---|
| Każda firma musi mieć BDO. | Nie. Zależy to od prowadzonej działalności, produktów i odpadów. |
| Poniżej 1 tony opakowań BDO mnie nie dotyczy. | Nie. 1 Mg dotyczy konkretnego zwolnienia w ramach pomocy de minimis. |
| Każdy podmiot z BDO płaci 200 lub 800 zł. | Nie. Opłacie podlegają określone grupy. |
| Każdy numer BDO musi być na każdej fakturze. | Nie. Obowiązek dotyczy określonych podmiotów i dokumentów. |
| Ewidencja opakowań to KEO. | Nie. Ewidencja masy opakowań i ewidencja odpadów to odrębne obowiązki. |
| Firma odbierająca odpady zawsze wystawi KPO za mnie. | Nie. Co do zasady kartę sporządza przekazujący odpady przed transportem. |
| PPWR zlikwidowało BDO. | Nie. Oba systemy funkcjonują równolegle. |
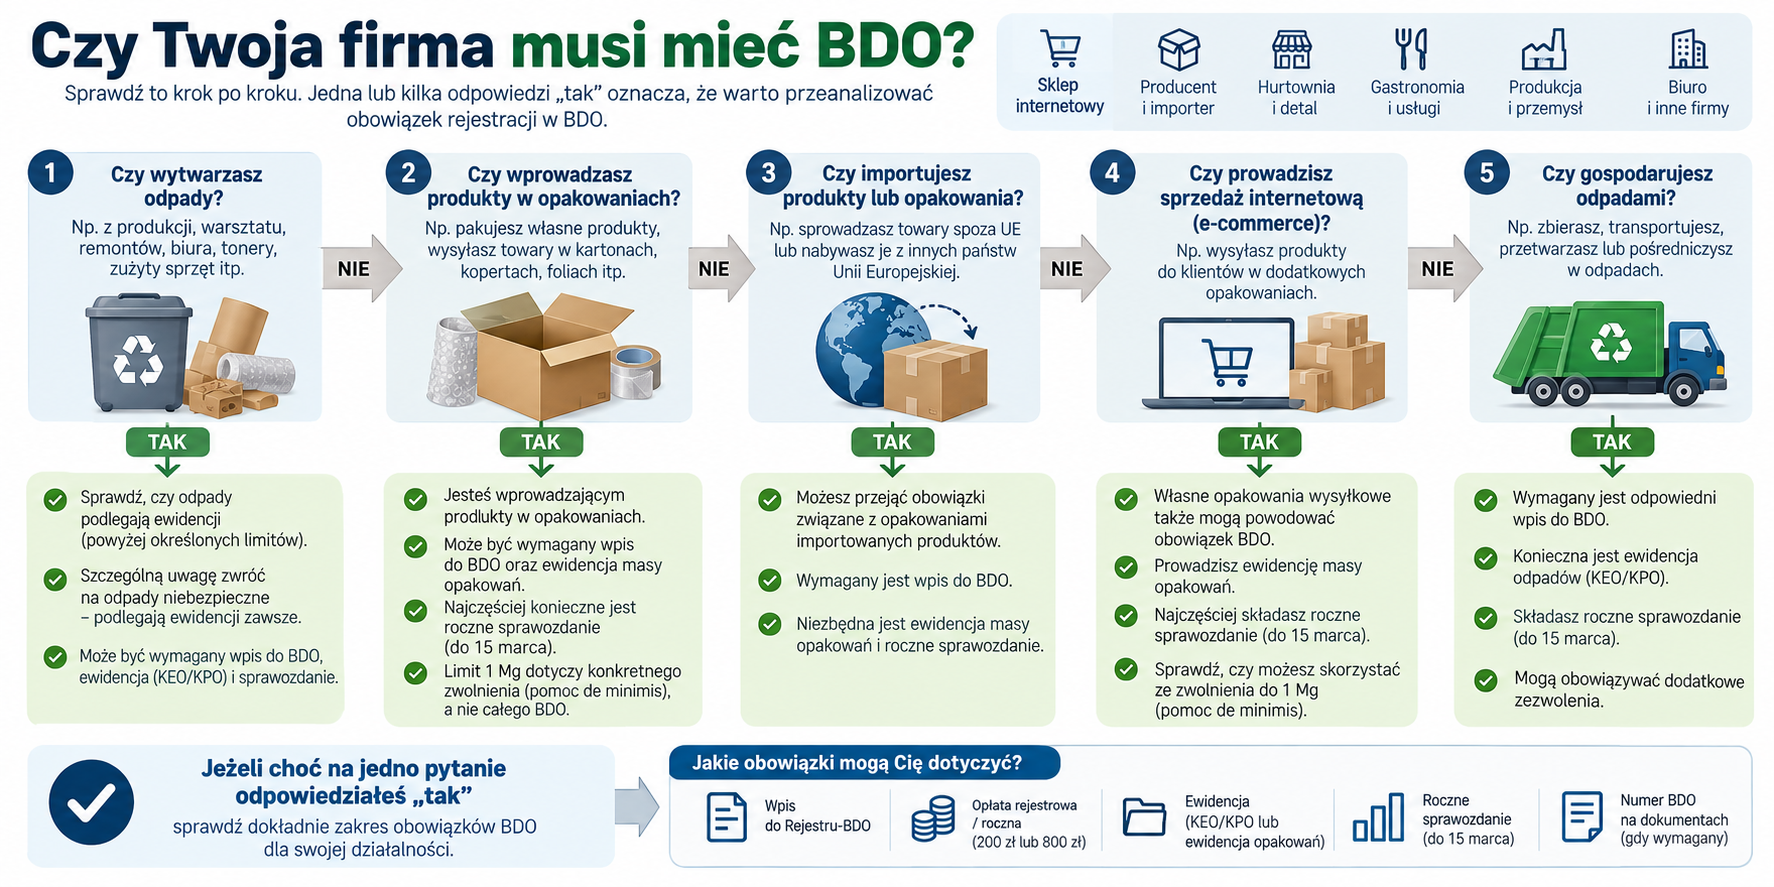
Czy moja firma podlega BDO? Test w 7 krokach
1. Jakie odpady powstają w firmie?
2. Jakie mają kody i czy któryś jest odpadem niebezpiecznym?
3. Czy ich ilość przekracza limity zwolnienia z ewidencji?
4. Czy firma importuje produkty lub kupuje je z innych państw UE?
5. Czy firma sama pakuje produkt przed sprzedażą albo wysyłką?
6. Czy firma wprowadza sprzęt, baterie, opony, oleje, produkty SUP lub inne produkty objęte szczególnymi przepisami?
7. Czy firma transportuje, zbiera albo przetwarza odpady innych podmiotów?
Jeżeli choć na jedno z tych pytań odpowiedź brzmi „tak”, warto dokładnie sprawdzić zakres obowiązków BDO.
Checklista BDO dla przedsiębiorcy
- Ustal wszystkie rodzaje odpadów powstających w firmie.
- Przypisz im prawidłowe kody.
- Sprawdź aktualne limity zwolnienia z ewidencji.
- Oddzielnie przeanalizuj odpady niebezpieczne.
- Sprawdź, czy firma wprowadza produkty w opakowaniach.
- W e-commerce przeanalizuj własne opakowania wysyłkowe.
- Sprawdź towary importowane i kupowane z UE.
- Nie traktuj limitu 1 Mg jako automatycznego zwolnienia z BDO.
- Jeżeli korzystasz ze zwolnienia de minimis, pamiętaj o dokumentach do 15 marca.
- Zweryfikuj zakres wpisu w BDO.
- Sprawdź, czy podlegasz opłacie rejestrowej i rocznej.
- Sprawdź obowiązek umieszczania numeru BDO na dokumentach.
- Nie myl KEO/KPO z ewidencją masy opakowań.
- Prowadź wymaganą ewidencję na bieżąco.
- Przygotuj dane do sprawozdań przed 15 marca.
- Aktualizuj wpis po zmianach w działalności.
Porada eksperta MANDRAS
W przypadku sklepów internetowych jednym z najlepszych sposobów przygotowania się do obowiązków opakowaniowych jest stworzenie prostej kartoteki opakowań.
Dla każdego stałego formatu warto zapisać:
- nazwę opakowania,
- rodzaj materiału,
- masę jednej sztuki,
- liczbę wykorzystanych sztuk.
Jeżeli sklep używa kilku podstawowych formatów kartonów wysyłkowych, masę każdego formatu wystarczy ustalić raz, a następnie ewidencjonować liczbę wykorzystanych sztuk.
To znacznie prostsze niż odtwarzanie całego roku przed terminem sprawozdawczym.
Opakowania dla e-commerce i firm w Łodzi
Firmy z Łodzi i województwa łódzkiego mogą kompletować materiały do pakowania online oraz stacjonarnie w MANDRAS.pl.
W ofercie znajdują się m.in. pudełka kartonowe i tuby, wypełniacze do paczek, folie stretch i folie bąbelkowe.
O obowiązku BDO nie decyduje jednak miejsce zakupu opakowania, lecz rola przedsiębiorcy i sposób wykorzystania opakowania po zakupie.
FAQ – najczęściej zadawane pytania o BDO
Czy każda firma musi mieć BDO?
Nie. Obowiązek zależy od rodzaju działalności, produktów wprowadzanych na rynek oraz rodzaju i ilości wytwarzanych odpadów.
Czy sklep internetowy musi mieć BDO?
Często tak. Obowiązek może wynikać np. z dodawania własnego opakowania wysyłkowego albo importowania zapakowanych produktów. Każdy model sprzedaży należy jednak przeanalizować indywidualnie.
Czy poniżej 1 tony opakowań nie trzeba mieć BDO?
Nie. Limit 1 Mg dotyczy konkretnych zwolnień opakowaniowych w ramach pomocy de minimis. Nie jest ogólnym zwolnieniem z wpisu, ewidencji ani sprawozdawczości.
Czy pomoc de minimis przy opakowaniach działa automatycznie?
Nie. Przedsiębiorca musi spełnić warunki pomocy i przekazać wymagane informacje oraz dokumenty za pośrednictwem BDO do 15 marca.
Ile kosztuje BDO?
Dla przedsiębiorców objętych opłatą rejestrową lub roczną stawka wynosi 200 zł dla mikroprzedsiębiorcy i 800 zł dla pozostałych przedsiębiorców. Nie każdy podmiot wpisany do BDO jest objęty tą opłatą.
Do kiedy płaci się opłatę roczną BDO?
Do końca lutego za dany rok. Opłaty rocznej nie płaci się w roku, w którym przedsiębiorca uiścił opłatę rejestrową.
Czy numer BDO musi być na fakturze?
Nie w każdym przypadku. Obowiązek dotyczy określonych podmiotów i dokumentów związanych z działalnością objętą wpisem.
Czy KPO wystawia firma odbierająca odpady?
Co do zasady, jeżeli KPO jest wymagana, sporządza ją podmiot przekazujący odpady przed rozpoczęciem ich transportu.
Czy trzeba składać zerowe sprawozdanie odpadowe?
Jeżeli w danym roku firma nie wytwarzała ani nie gospodarowała odpadami objętymi takim sprawozdaniem, nie składa się zerowego sprawozdania o wytwarzanych odpadach i gospodarowaniu odpadami.
Czy PPWR zlikwidowało BDO?
Nie. BDO nadal funkcjonuje. PPWR wprowadza dodatkowe europejskie wymagania dotyczące opakowań, ale nie zastąpiło polskiego systemu BDO.
Artykuł opracowano na podstawie obowiązującej ustawy o odpadach, ustawy o gospodarce opakowaniami i odpadami opakowaniowymi, rozporządzenia Ministra Klimatu i Środowiska z dnia 5 listopada 2024 r. dotyczącego odpadów zwolnionych z ewidencji oraz aktualnych informacji publikowanych w systemie BDO.
Zakres obowiązków zawsze zależy od indywidualnej sytuacji przedsiębiorcy, rodzaju prowadzonej działalności, sposobu wprowadzania produktów do obrotu oraz rodzaju i ilości powstających odpadów. Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej.
Przejdź do strony głównejWróć do kategorii PORADY i BLOG
